
La revisoría fiscal es un requisito fundamental para muchas empresas en Colombia: garantiza la transparencia, el cumplimiento legal y el control de las finanzas y las operaciones.
Para 2026 esta obligación sigue siendo determinante, sobre todo para ciertos tipos de sociedad y para las empresas que alcanzan determinados umbrales financieros. La obligación de este año se define con los activos e ingresos que la empresa haya tenido al cierre del 31 de diciembre de 2025.
En este artículo repasamos cuáles son las empresas que deben tener revisor fiscal durante este año.
¿Qué es un revisor fiscal y por qué es importante?
El revisor fiscal es un contador público que actúa como una especie de “auditor interno” independiente. Su trabajo es revisar que las cuentas de la empresa estén bien hechas, que los impuestos se presenten como debe ser y que no haya nada raro en la contabilidad.
No solo revisa los números, también responde ante la ley si algo está mal. Y en muchos casos, sin su firma, los estados financieros ni siquiera son válidos. En Colombia, esta figura está regulada por el Código de Comercio y la Ley 43 de 1990.
¿Por qué debería su empresa tener un revisor fiscal?
La obligación de tener un revisor fiscal no solo surge por el tipo de sociedad que una empresa representa, sino también por los activos e ingresos que esta maneje.
El revisor fiscal es un contador público independiente que asegura que los estados financieros reflejen con exactitud la situación económica de la empresa, y que todas las operaciones se ajusten a las normas contables, fiscales y comerciales establecidas por el Código de Comercio y otras regulaciones.
¿Qué empresas están obligadas a tener revisoría fiscal?
Estos son los tipos de empresas que están obligadas a tener un revisor fiscal en 2026, según el artículo 203 del Código de Comercio y la Ley 43 de 1990:
- Sociedades por acciones (S.A. y S.C.A.): están obligadas siempre, sin importar el monto de sus activos o ingresos, por su propia naturaleza jurídica.
- Sucursales de compañías extranjeras: también de forma permanente. La medida busca asegurar que sus operaciones cumplan las leyes colombianas y evitar manejos irregulares de los recursos de la matriz.
- Sociedades donde la administración no recae en todos los socios: cuando lo solicita al menos el 20% del capital, esos socios pueden exigir el nombramiento de un revisor fiscal. Así, quienes no participan en la administración cuentan con una mirada independiente sobre la gestión de los recursos.
- Cualquier sociedad comercial (S.A.S., Ltda., etc.) que supere los topes de activos o ingresos: aunque no encaje en las categorías anteriores. Los topes los detallamos en el siguiente punto.
¿Cuáles son los topes para tener revisor fiscal en 2026?
El cumplimiento de la obligación de tener un revisor fiscal no solo depende del tipo de sociedad, sino también del tamaño económico de la empresa.
Cualquier sociedad comercial que supere determinados topes de activos o ingresos está legalmente obligada a designar revisor fiscal, sea cual sea su tipo de sociedad.
Esos topes se fijan sobre el salario mínimo mensual legal vigente (SMMLV) del año anterior.
Para la obligación de 2026, se usa el SMMLV de 2025, que fue de $1.423.500 COP, y se miden los activos e ingresos al cierre del 31 de diciembre de 2025.
A partir de esa cifra, los topes aplicables en 2026 son:
- Por activos brutos: 5.000 SMMLV, equivalentes a $7.117.500.000. Toda empresa con activos brutos iguales o superiores a ese monto al 31 de diciembre de 2025 está obligada a tener revisor fiscal.
- Por ingresos brutos: 3.000 SMMLV, equivalentes a $4.270.500.000. Las empresas que alcanzaron ese nivel de ingresos durante 2025 también quedan obligadas.
- El punto que más confusión genera: basta con cumplir uno solo de los dos topes, activos o ingresos, para que surja la obligación. No hay que superar ambos.
Como los topes se ajustan cada año con el salario mínimo, conviene revisarlos antes de que termine el año, no en enero. Más abajo le explicamos por qué.
Cómo se calculan estos topes
Los topes se fijan en salarios mínimos (SMMLV) y por eso cambian cada año. Para la obligación de 2026 se usa el salario mínimo de 2025: $1.423.500, y se miden los activos e ingresos al cierre del 31 de diciembre de 2025.
- Activos: 5.000 × $1.423.500 = $7.117.500.000
- Ingresos: 3.000 × $1.423.500 = $4.270.500.000
Las cifras se apoyan en la Ley 43 de 1990 (art. 13). Recuerde que las sociedades por acciones y las sucursales de extranjeras están obligadas siempre, sin importar estos montos.
¿Su empresa quedará obligada en 2027? El cierre de 2026 lo decide
La obligación de tener revisor fiscal no se mira en marzo, cuando llega la asamblea. Se mide con las cifras al 31 de diciembre. Eso quiere decir que, si su empresa está creciendo, la pregunta de si va a necesitar revisor fiscal en 2027 se responde en el cierre contable de 2026, que ya está en marcha.
Con la misma regla que se usó para 2026, los topes de la obligación de 2027 se calculan con el salario mínimo de 2026, que es de $1.750.905, y se miden con los activos e ingresos al 31 de diciembre de 2026:
- Activos brutos: 5.000 × $1.750.905 = $8.754.525.000
- Ingresos brutos: 3.000 × $1.750.905 = $5.252.715.000
Igual que antes, basta con alcanzar uno de los dos. Haga el cálculo con las cifras que proyecta tener en diciembre:
Calculadora
¿Su empresa quedará obligada a tener revisor fiscal en 2027?
Ponga las cifras que proyecta tener al 31 de diciembre de 2026. El resultado se actualiza solo.
Todavía no queda obligada, pero está al 91 % del tope de ingresos. Un buen cierre de año o un ajuste contable la pueden poner del otro lado: vale la pena proyectarlo con su contador antes de diciembre.
Cálculo orientativo con el SMMLV de 2026 ($1.750.905). Activos brutos: el total del activo, sin restar las deudas. Ingresos brutos: todos los ingresos del año, antes de costos y gastos. Las entidades vigiladas por algunas superintendencias pueden tener reglas adicionales.
Por qué el cierre puede cambiar la respuesta
Si su empresa está lejos de los topes, no hay discusión. Pero si está cerca, la cifra definitiva depende de qué tan bien se haga el cierre:
- Cartera: lo que ya no se va a cobrar debe reconocerse como deterioro, y eso reduce el activo.
- Inventarios: la mercancía obsoleta, dañada o vencida no vale lo que dice el libro.
- Activos fijos: la depreciación tiene que estar al día, y los activos que ya no existen tienen que salir de los libros.
- Corte de ingresos: los ingresos se reconocen en el año en que se ganan. Una factura mal fechada entre diciembre y enero puede mover el total del año.
Ojo: no se trata de acomodar cifras para quedar por debajo del tope. Se trata de que las cifras sean reales. Un cierre bien hecho puede mostrar que su empresa no está obligada; uno mal hecho puede dejarla obligada sin estarlo o, peor, esconder que sí lo está. Y eso se descubre cuando la DIAN o la Superintendencia de Sociedades revisan.
Si quiere llegar a diciembre con las cifras en orden, le contamos qué revisar antes del cierre.
Si su empresa va a superar el tope: qué hacer
- Prepare el nombramiento con tiempo. El revisor fiscal lo elige la asamblea de accionistas o la junta de socios. Muchas empresas lo hacen en la asamblea ordinaria de marzo, pero revise antes el punto siguiente.
- Fíjese en las declaraciones de 2027. Según la DIAN (Concepto 000406 del 15 de enero de 2026), la firma del revisor fiscal depende del periodo que se declara. La declaración de renta del año gravable 2026 no necesita su firma si la obligación nació con las cifras de diciembre de 2026; con ese mismo criterio, las declaraciones de los periodos de 2027 sí deben llevarla. Revise con su contador cuál es la primera declaración de 2027 que vence y tenga nombrado al revisor antes, aunque sea en una reunión extraordinaria.
- Inscriba el nombramiento en el registro mercantil de la Cámara de Comercio.
- Escoja un revisor fiscal que trabaje durante todo el año, no solo en marzo. Le contamos qué exigirle a su revisor fiscal en el cierre.
Obligación de tener revisor fiscal según el tipo de sociedad
El tipo de sociedad en que está constituida una empresa también es un factor clave para determinar si necesita contar con un revisor fiscal.
La Ley 43 de 1990 y el Código de Comercio establecen claramente las responsabilidades de las diferentes sociedades comerciales en Colombia respecto a la figura del revisor fiscal.
Estos son algunos tipos de sociedades que tienen esta obligación:
- Sociedades por acciones simplificadas (S.A.S.): aquí está la confusión más común. Aunque su nombre dice «por acciones», la ley creó una excepción: no están obligadas a tener revisor fiscal solo por su naturaleza jurídica. Una S.A.S. queda obligada únicamente en dos casos: si supera los topes de activos o ingresos, o si una ley especial lo exige —por ejemplo, cuando opera en sectores regulados como salud, bajo vigilancia de la Superintendencia Nacional de Salud—. La regla está en la Ley 1258 de 2008 y el Decreto 2020 de 2009.
- Sociedades limitadas (Ltda.): no están obligadas por defecto, porque su capital se representa en cuotas y no en acciones. Ahora bien, si superan los topes de activos o ingresos, deben cumplir igual.
- Entidades sin ánimo de lucro: muchas fundaciones y asociaciones quedan obligadas si sus estatutos lo exigen o si superan los límites. Las cooperativas y los fondos de empleados también deben designar revisor fiscal, según el Decreto 1481 de 1989 y la Ley 79 de 1988.
¿Qué pasa si no se designa un revisor fiscal cuando es obligatorio?
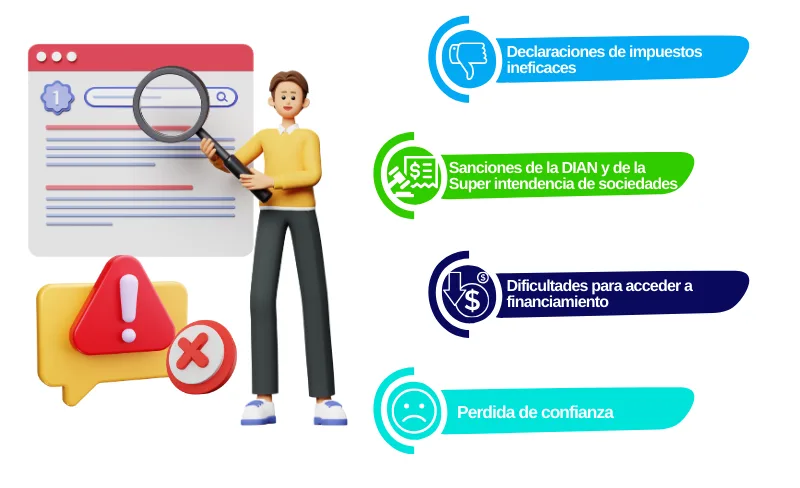
El no cumplir con la obligación de tener un revisor fiscal puede acarrear serias consecuencias no solo legales y financieras, sino que también puede afectar la reputación de la empresa en el mercado.
El Código de Comercio y el Estatuto Tributario establecen sanciones claras para las empresas que, estando obligadas a tener un revisor fiscal, no lo designen. Los riesgos y sanciones más comunes que las empresas enfrentan al no tener un revisor fiscal cuando están obligadas a hacerlo por la ley son:
- Declaraciones de impuestos ineficaces: si una empresa obligada presenta declaraciones firmadas solo por el contador, se consideran ineficaces; es decir, legalmente no se presentaron. De ahí salen multas y sanciones de la DIAN, además del problema de regularizar la situación.
- Multas y sanciones económicas: la Superintendencia de Sociedades puede sancionar con multas de hasta 200 SMMLV —cerca de $350 millones con el salario mínimo de 2026— que recaen sobre la administración y el representante legal. Pueden ser sucesivas: si el incumplimiento no se corrige, la Supersociedades vuelve a sancionar.
- Dificultades para acceder a financiación: muchos bancos exigen estados financieros auditados por revisor fiscal para otorgar créditos. Sin esa figura, el acceso a financiación se complica y con él las oportunidades de crecimiento.
- Pérdida de confianza: no tener revisor fiscal estando obligado genera desconfianza entre accionistas, socios e inversionistas. Su presencia es lo que da garantía de transparencia.
¿Su empresa está obligada a tener revisor fiscal en 2026 o en 2027?
Si tiene dudas sobre si su empresa debe contar con revisor fiscal, o necesita acompañamiento para cumplir con la obligación, estamos para ayudarle. Si quiere entender antes en qué consiste la figura, revise qué es la revisoría fiscal y cuáles son sus obligaciones.
En Marín Ríos Consultores ofrecemos servicios especializados de revisoría fiscal en Medellín y Pereira, para que su empresa cumpla con la normativa y tenga transparencia en sus operaciones financieras.
No arriesgue la estabilidad financiera de su empresa.
Contáctenos y reciba una asesoría gratuita para cumplir con las exigencias de revisoría fiscal en 2026 y prepararse para 2027.